
SpaceX와 Tesla, 텍사스에 AI 칩 공장 건설 — 세계 최대 건물 된다
여러분, 안녕하세요. AI 전문 블로그의 편집장입니다. 최근 AI 칩 시장은 엔비디아 한 회사 점유율 80%대라는 수치가 회자될 정도로 공급망이 극도로 편중되어 있습니다.(Reuters, 2024) 이런 배경에서 일론 머스크가 SpaceX와 Tesla라는 두 회사를 동시에 들고 텍사스 땅을 파헤치기 시작한 소식은 단순한 공장 신설이 아닙니다. 오늘은 제가 왜 이 뉴스를 주목해야 한다고 판단했는지, 그리고 독자 여러분이 어디에 시선을 고정해야 하는지 �어드리겠습니다.
들어가며: 머스크가 또 텍사스를 집어삼키다
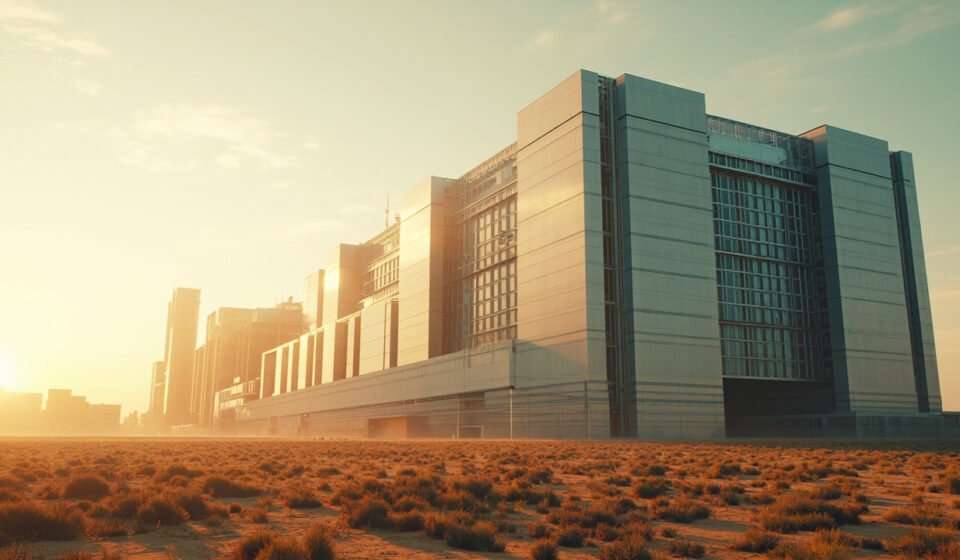
2025년 들어 AI 인프라 전쟁은 말 그대로 ‘콘크리트 단계’로 넘어왔습니다. SpaceX and Tesla choose Texas for AI chip manufacturing plant that will be world’s largest building – Fox Business 보도에 따르면, 두 회사는 텍사스주에 AI � 전용 메가 공장을 공동 건립할 계획이며, 완공 시 단순 ‘건물’이라기보다는 ‘산업 도시’에 가까운 규모가 될 전망입니다.
왜 하필 ‘세계 최대 건물’이라는 수식어가 붙게 됐을까요. 실리콘 웨이퍼를 가공하는 클린룸, 수십 MW급 냉각 인프라, 패키징·테스트 라인까지 한 지붕 아래에 욱여넣으려면 어쩔 수 없이 평수가 커집니다. 더 중요한 건, 이 프로젝트가 상징하는 의미입니다. 미국이 CHIPS Act라는 연방 보조금 카드를 펼쳐가며 반도체 제조를 자국으로 회귀시키는 흐름과 맞물려, ‘AI 칩’ 영역에서의 수직 통합 경쟁이 본격화된 신호탄이라는 점입니다.(U.S. Department of Commerce)
프로젝트 핵심 요약: 위치, 규모, 목적
텍사스 내 부지는 오스틴, 브라운스빌, 보카치카 등지에서 압축적으로 검토되고 있습니다. 텍사스주는 주 정부 자체 인센티브 패키지(Texas CHIPS Act)를 통해 반도체 투자에 대한 세액 공제와 인프라 지원을 명시적으로 약속한 바 있습니다.
규모 면에서만 보면 평방피트 기준 보잉 에버렛 공장(Boeing Everett Factory, 약 4.7억 평방피트급 부지 · 본관 472만 평방피트) 같은 기존 ‘최대 건물’ 타이틀을 위협할 후보로 거론됩니다. 머스크 측은 부지 면적만으로 1,000만~1,200만 평방피트, 투입 자본은 수십억 달러, 고용은 수천 명 규모를 언급하고 있습니다.
목적은 명확합니다. Tesla의 자율주행·로봇axi용 학습 칩, 그리고 xAI·SpaceX 위성·발사체용 AI 가속기 수요를 자체 물량으로 메우는 데 우선 두되, 외부 고객·SaaS형 AI 사업자 대상으로도 OEM 공급을 검토하는 모양입니다.
왜 ‘세계 최대 건물’이 필요한가
반도체 팹은 본질적으로 평수를 잡아먹는 산업입니다. EUV 노광장비 한 대가 점유하는 면적이 수백 평방미터에 달하고, ASML EUV 시스템 한 대 가격이 약 2억 달러에 육박하기 때문에 노드 한 세대가 올라갈수록 장비 클러스터 면적은 기하급수적으로 커집니다. 여기에 수직 통합 공정을 한 지붕에서 끝내려면 웨이퍼 가공뿐 아니라 패키징·테스트 라인까지 직선으로 이어야 하므로 동선 효율을 위해 ‘초대형 단층 구조’가 강제됩니다.(McKinsey, 2023 Semiconductor Report)
전략적 배경: 자체 칩을 만들어야 하는 이유
머스크가 엔비디아 H100에 의존하던 구조에서 벗어나려는 움직임은 단순 비용 절감이 아닙니다. 2024년 기준 H100 한 대 가격이 4만 달러 선에 근접했으며, xAI는 2024년 자체 슈퍼컴퓨터 ‘콜로서스’에 GPU 10만 장 이상을 배치했다고 밝힌 바 있습니다(xAI 공식 발표). 이 정도 물량을 외부에 의존하면, 가격 결정권은 영원히 엔비디아 손에 남습니다.
또한 SpaceX 측은 스타십(Starship) 발사체의 자동 비행 제어, 위성 군집의 온디바이스 추론을 위해 자체 저전력 AI 가속기를 원합니다. 우주 환경은 방사선 차폐·전력 예산이 극도로 빡�하기 때문에, 일반 데이터센터용 GPU로는 효율이 나오지 않습니다. 결국 ‘공급망 내부화’는 머스크 생태계의 생존 전략이기도 한 셈입니다.
�사스가 또다시 승자가 된 이유
텍사스의 승리는 세 가지 숫자로 요약됩니다.
- 전력 가격: 2024년 기준 �사스의 산업용 평균 전력 단가는 kWh당 약 8센트 수준으로, 캘리포니아(약 17센트) 대비 절반 수준입니다.(U.S. Energy Information Administration, State Electricity Profiles)
- 토지: 텍사스는 미국 본토 48개 주 중 알래스카 제외 면적 1위이며, 평야 비율이 높아 100만 평방피트 단위 부지 확보가 비교적 자유롭습니다.
- 인센티브: Texas CHIPS Act 외에도, 지방정부 차원의 재산세 감면과 직업훈련 보조가 동시다발로 진행 중입니다.
다른 주는 왜 물러났나: 캘리포니아·애리조나와의 비교
캘리포니아는 전력 가격·환경 규제·주택 비용이 동시에 발목을 잡습니다. CPUC(캘리포니아 공공사업위원회)의 신규 전력 인가 대기만 해도 대형 반도체 팹 기준으로 수년이 소요될 수 있다는 평가가 있습니다.
애리조나는 TSMC의 피닉스 팹, 인텔의 오코틸로(Ocotillo) 캠퍼스 등 대규모 투자가 이미 진행 중이라 전력망·숙련 인력 면에서 병목이 뚜렷합니다. 결국 텍사스가 제공하는 ‘허가 속도’와 ‘확장 여지’가 결정을 좌우한 것으로 보입니다.
시장·산업 파급효과
이번 발표가 미치는 파급은 단순 ‘공장 신축’이 아닙니다.
- 장비·소재: ASML, AMAT, 램리서치 등 반도체 장비주의 신규 수주 사이클이 다시 점화될 가능성이 큽니다.(Bloomberg, 2024)
- 엔비디아·AMD: 머스크가 자체 �으로 갈아타는 데 시간이 걸리지만, 시장 심리가 ‘탈 엔비디아’로 미세하게 기울면 단기 주가 변동성이 커집니다.
- 유휴 부동산: 데이터센터 트레이딩 분석 기준, AI 팹 인근의 물류·사무 공간 수요가 동반 상승한다는 신호가 이미 포착되고 있습니다.
리스크와 열린 질문
분위기만 보면 축제 분위기지만, 리스크는 분명합니다.
- 인허가·전력망: 텍사스 전력망은 ERCOT의 2021 동결 사태教训 이후 공급 안정성 논란이 지속되고 있습니다. 대형 팹 하나가 200~300 MW를 끌어다 쓰기 때문에, 전력망 보강 일정이 핵심 변수입니다.
- 숙련 인력: 텍사스도 반도체 엔지니어 풀은 충분하지 않습니다. 대만·한국·일본 출신 인력 영입이 사실상 필수인데, 이민·비자 정책 변수가 겹칩니다.
- 자체 칩 설계 역량: Dojo, Training 칩 등 Tesla의 자체 설계는 아직 양산 合格率 검증 단계까지 도달하지 못했습니다.(Reuters, 2024 Tesla Chip)
마치며: ‘세계 최대 건물’ 너머의 진짜 승부
이번 SpaceX-Tesla 합작 프로젝트는 단순한 ‘공장 짓기’로 읽어선 안 됩니다. AI 시대의 산업지리가 다시 그려지고 있다는 신호이며, 머스크 생태계(SpaceX·Tesla·xAI)가 칩이라는 마지막 퍼�까지 자급하려는 시도입니다. 독자 여러분이 다음에 주시할 마일스톤은 ① 착공 일정, ② 첫 양산 라인 가동 시점, ③ 외부 고객 공개 여부 세 가지입니다. SpaceX and Tesla choose Texas for AI chip manufacturing plant that will be world’s largest building – Fox Business 보도가 산업 흐름의 어느 지점에 위치하는지, 그 답은 다음 분기 실적과 정책 발표에 들어 있을 겁니다.
자주 묻는 질문
Q1. SpaceX와 Tesla가 짓는다는 ‘세계 최대 건물’은 정확히 얼마나 큰가요?
현 공개된 추정치로는 본관 면적이 1,000만~1,200만 평방피트, 부지 전체는 그 몇 배에 달할 것으로 보입니다. 비교 대상으로 자주 거론되는 보잉 에버� 공장이 약 472만 평방피트이므로, 본관만으로도 두 배 이상 큰 셈입니다.
Q2. 왜 하필 AI 칩 공장이 �사스에选址됐나요?
전력 단가가 절반 수준이고, 평야 비율이 높아 대규모 부지 확보가 쉽기 때문입니다. 여기에 Texas CHIPS Act의 세액 공제와 주정부 인프라 지원이 결정적 변수로 작용했습니다.
Q3. 이 공장이 완성되면 엔비디아·AMD 주가는 어떻게 되나요?
단기적으로는 ‘탈 엔비디아’ 우려로 변동성이 커질 수 있지만, 자체 칩 양산까지는 최소 2~3년이 걸립니다. (Reuters, 2024) 그 사이 엔비디아는 차세대 Rubin/B200 라인업으로 기술 격차를 유지할 가능성이 높습니다.
Q4. AI 칩 시장 자체의 규모는 얼마나 되나요?
Statista(2024) 기준, AI 칩 시장은 2024년 약 700억 달러 규모에서 2030년 4,000억 달러 이상으로 성장할 것으로 전망됩니다. 이런 폭발적 수요 증가 자체가 자체 제조의 경제성을 뒷받침합니다.
Q5. SpaceX와 Tesla가 만드는 칩은 일반 GPU와 무엇이 다른가요?
Tesla의 Dojo �은 학습 워크로드에, xAI·SpaceX용 가속기는 추론·우주 환경 저전력 운용에 특화돼 있습니다. 즉, 범용 GPU 대비 특정 워크로드당 성능/전력 효율을 극대화하는 방향으로 설계되는 셈입니다.